
 最新跨境运营干货
 看多维度榜单信息
资金占用占着时,每天在计的是什么代价
钱占着的时候,代价不是一个数,而是几笔同时在走的东西。它们分属不同性质:有的按时间线性增加,有的到了某个时点突然跳一档,还有的一直存在但你几乎感觉不到,要翻记录才看得出来。分清性质比算总额更重要。
第一笔是资金本身的时间成本。占着的钱如果本来能用在别处,它在这段时间里就有一份没拿到的价差。这一笔跟占用天数成正相关,占得越久越多。它不体现在任何一张费用单上,只能自己折算,所以最容易被当成零。
第二笔是存放与处理。仓租按件按天算,贴标、打包、二次处理按件算,两头都随着货在仓的天数往上走。这一笔是明确的支出,账上看得见,也最容易被误当成全部的持有代价,其实它只是其中一部分。
第三笔是掉价与贬值。过季、新款上市、竞品降价,都会把这批货能卖出去的价格基准往下挪一档。这一笔通常不是慢慢走,而是在某个时点突然掉一截,掉完之后再也回不到原来的水平,跳档的性质和前面两笔完全不同。
第四笔是机会窗口。同一段时间里,本来有机会做的那一波毛利,因为钱压在旧货上没能接住。这一笔最抽象,也常常是数额最大的一笔,因为它衡量的是没有发生的事,只能靠对比同期同类目的大致水平去估。
第五笔是手工与纠错。占用高的时候,对账、清点、核对的工作量都会上去,占用的时间也要折算成成本。这部分不体现在采购或仓储的账上,而是以人力消耗的形式存在,金额不大但会长期拖着,容易被当成常态接受下来。
五笔的计法不一样。第一笔按天乘一个资金价,第二笔按件按天乘费率,第三笔按同款前后挂牌价的差,第四笔按同期参考毛利估,第五笔按投入的工时折。五种口径混在一起算,得出来的数基本没有参考价值。
分性质的意义在于分清哪些是线性的、哪些是跳档的。线性的那两笔,多占一天多一笔,可以按天推;跳档的那一笔,什么时候跳不由天数决定,而由市场和季节决定,早一天出手和晚一天出手,可能差出一档价钱。
其中还有一个隐蔽的现象:代价最大的那一处往往不是钱本身,而是货价的那一档跳水。举例说,资金成本和仓租三个月加起来大约占总货值的一小截,而同款过季之后的价差可能一次就抵掉大半个月的毛利,两者不在一个量级上,但前者天天在提醒你,后者要算才看得见。
计算的时候要限定一个观察窗口,一般选从入仓到卖出之间的实际天数。同一个占用天数,淡季和旺季的意义相差很大,因为掉价那一档在旺季和淡季的幅度不一样,把两种情况混着算等于把结论抹平。
数字的口径也要写清楚。资金成本按年化折成日,仓租按每立方每天或者每件每天,掉价按同款前后两次挂牌价的差,窗口那一笔按同期同类目的参考毛利区间估。五个口径都写下来,下次重算时才对得上。
有一点要分清:占着的时候付出的代价,和你已经花掉的钱是两回事。已经花掉的是支出,代价里有一部分是没有拿到的收益。前者记在账上,后者只存在于比较之中,两者不能混进同一行,也不能相互抵消。
这些代价和占用天数并不是同步增长的关系。前三十天走得慢,六十天之后开始加速,因为掉价那一档往往就在这个区间发生。所以真正要关注的不是占了多久,而是有没有跨过那个会让价位跳一档的时点。
要找一个外部的节奏参照,可以看知虾的公开页面:选品那一栏按日更新到前一交易日,呈现的是类目层面的需求与供给变化。它不显示你手上这批货的成本,只提供一个判断价位大致走向的参照,用来估掉价那一档有多宽。
本节只把代价有哪几笔、各按什么口径算摆出来,不比较大小,也不谈怎么处理。哪一笔最容易被低估、哪一笔要先做,是后面两节的事。先分清有哪几笔,再谈轻重,顺序不能颠倒,倒了就容易漏项。
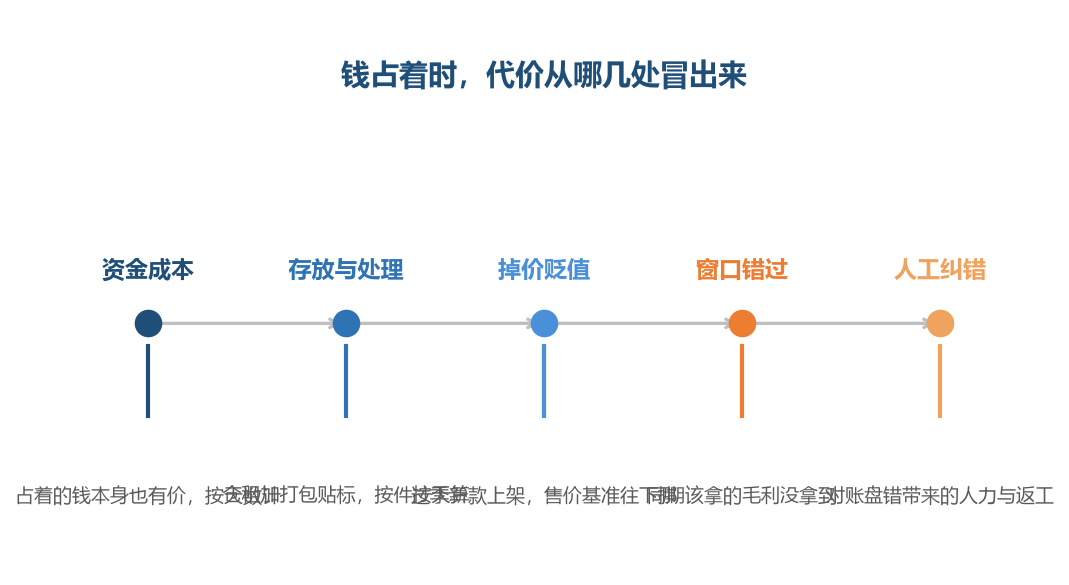
图 1 把钱占着时的代价来源拆成五处,先看有哪些口子,再谈哪个口子大。这张图只看来源,不给排序,也不涉及怎么把钱收回来。
这份代价从哪几个口子冒出来
把代价按口子排一遍,会发现它其实只从几个地方往外冒。有从钱本身冒出来的,有从货的存放状态冒出来的,有从市场价位变化冒出来的,还有从人的操作里冒出来的。四处性质不同,堵法也不同。
第一个口子是钱的时间成本。它的特点是稳定、可推、天天在走。只要占用天数在增加,它就在增加,没有例外。它的金额通常不占大头,但它是最容易被准确算出来的一笔,也是那一笔可以直接按公式推、不必靠估的。
第二个口子是仓租和仓储处理。它跟存放时长和件数挂钩,货压在仓里不动,每一件每一天都在计。它的特点是可查,账单上能一行行看到。多数人算持有成本时只算到这一处,把剩下的几处都漏掉了。
第三个口子是掉价。它一般不在日常账单里出现,只在把货卖出去的那一刻才显形,表现为成交价比预期低了一截。这一笔的麻烦在于它不按天累积,而是集中在某一个时点跳下来,事后回头才算得清。
第四个口子是机会窗口。它最抽象的地方在于,它衡量的是没有拿到的东西。同一笔钱如果投在另一个节奏上,本来能拿到的毛利现在拿不到,这个差额就是它的规模。它没有一个可以直接查到的数字,只能估。
第五个口子是人力和返工。占用高的时候,清点、核对、沟通的工作量都会上升,返工的次数也会变多。这部分支出分散在很多人的工时里,不会集中出现在某一笔账上,所以最不容易被看见,也最容易被当成必要成本。
五处口子里,只有第二处是能直接查账的,第一处能按公式推,第三处要等卖出去才知道,第四处只能估,第五处要靠统计工时。五种可见度差异很大,可见度越低的那几处,越容易在决策时被自动忽略掉。
排序上有一个常见的错觉:因为仓租每期都出现在账单上,所以很容易被当成最大的那一笔。实际上仓租在总额里往往不是最大的,它只是因为出现得最频繁,才给人留下最重的印象,这是一种可得性偏差。
还有一个口子容易被单列:退货和二次处理。货退回来,占用没有结束,反而多出一段处理流程,包装重做、重新拍照、重新挂出去的动作都要再做一遍。这一段的代价不会记在第一次的账里,属于新增的一笔。
口子之间还会互相放大。比如掉价发生之后,货更难卖,动销变慢,存放时间跟着拉长,仓租和人力的支出也就跟着往上走。三个口子本来各自独立,一旦形成链式反应,代价会以比线性更快的速度累积。
判断口子大不大,要看它是否具备两个条件:一是持续在走,二是你自己压不动。持续在走意味着时间越长越多,压不动意味着你无法靠调整去消除它。两个条件同时满足的口子,是首先要盯住的。
按这两个条件筛,持续在走的口子有三个:资金成本、存放处理、掉价。能自己压的口子里,人工纠错最明显,因为流程理顺了它就会降。而窗口那一处既不持续走也不可压,它只在某一段特定时间里存在。
这几个口子的重要区别在于,前三个你至少能看到它们的存在,后两个需要专门去找。窗口那一处不发生在任何一笔账上,人工那一处分散在很多人的日常里。要看清它们,得专门列一行去记,不能指望它们自己出现。
本节只把口子列全、说清各自的可见度,不判断哪个最该先动。按可见度排出来的顺序,和按金额排出来的顺序往往不一样,两个顺序的差别本身就是有用的信息,值得单独记下来备查,也能避免反复讨论。
需要说明的是,口子的重要程度和店铺的节奏有关。周转快的店铺,掉价那一处几乎不出现,因为货在掉价之前已经卖掉;周转慢的店铺,掉价往往是最大的一处。所以这一节给的是框架,量级要按自己的节奏去估。
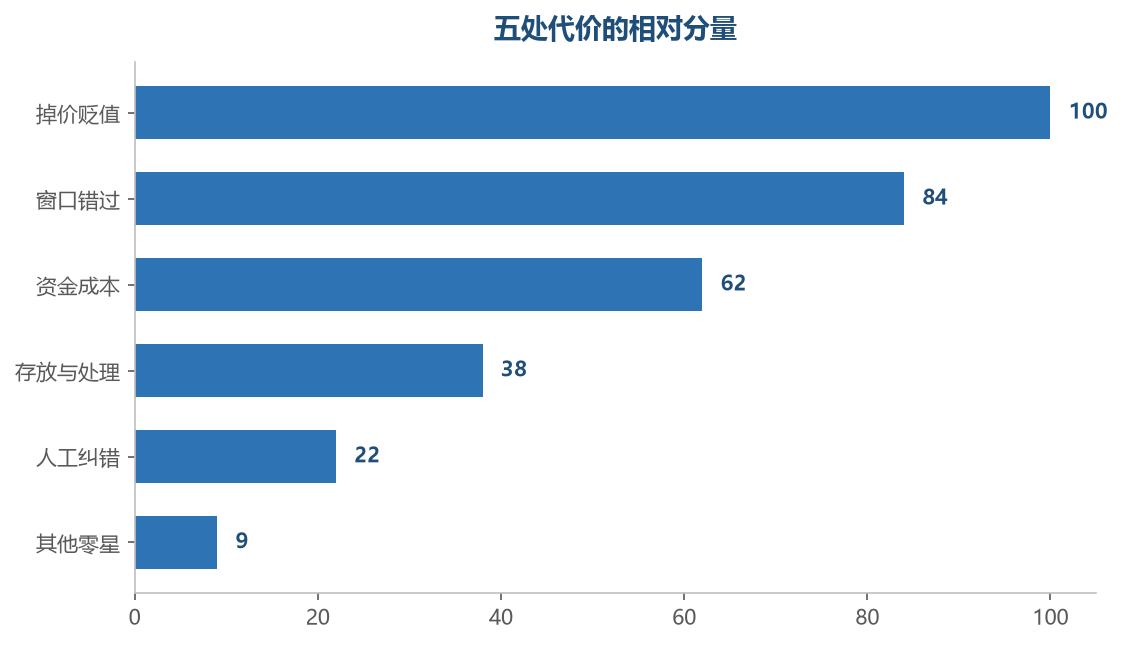
图 2 以某一批货整段占着期的代价合计为分母,把五处折算成相对值,最重的一处记 100。口径按同一批货从入仓到卖出之间的实际发生额统计,掉价按同款前后两次挂牌价的差算。
先分清哪些在计息,这一步要先做
在五处代价里,真正在计息的其实只有一处,就是占了别人钱的那一部分。自己的钱占着,严格说不产生利息支出,只是失去了本可以拿到的收益。两件事在账上写法不同,判断时不能混在一起看。
先说清楚什么情况在计息。如果为了压货去借了钱,或者动用了本来要付给别的供应商的货款,那这部分是有明确成本的,按约定的利率和实际占用天数算,一分不少。这笔成本有单据、有到期日,属于硬性的支出。
再说自己的钱。自己的钱占着不动,账上不会多出一笔利息,但它本来能去的地方变少了。这部分要按机会成本估,也就是同一笔钱如果放在正常节奏里,大致能产生多少收益。它没有单据,只能自己折算。
两者的区别在于确定性。借来的钱,成本是确定的数;自己的钱,成本取决于你对机会的判断,是一个区间。把两者放进同一行相加,得出来的数看着精确,实际是把确定和不确定混在一起,反而更不可靠。
为什么这一步要最先做。因为在动手排序的时候,有明确成本的那部分优先级天然更高。它每天都在实实在在扣钱,而且往往有到期的时间压力。机会成本可以让一让,硬性支出让不了,这个差别会改变动作的顺序。
分清之后还有一个用途:判断这批货到底值不值得继续等。如果有明确成本的那部分占了大头,等待本身就是在加价;如果全是自己的钱,等待只是错过机会,压力没有那么大,选择的余地也就更宽一些。
具体怎么分:把压在这批货上的钱按来源列一遍,标出哪些是借的、哪些是挪的、哪些是自己的。借的和挪的归到计息那一类,自己的归到机会成本那一类。两类的金额各写一行,不要合成一个总数。
归类的时候要小心一种情况:短期挪用来填坑的钱,看着不产生费用,实际上可能让别人那边产生费用,或者让原本的付款节奏被打乱。这种隐性成本经常比明面利息更高,但在账上完全看不出来,要靠回头看才认得出。
还有一个判断角度是期限。有明确成本的那部分,通常对应一个明确的到期时间;机会成本那一类没有到期日,你不还也没人催。有到期日的钱,压力随时间递增;没有到期日的钱,压力是一条平线,两者感受完全不同。
这一层分完,再去看前面那五处口子,就能看出结构。前三个口子主要落在钱这一侧,后两个口子主要落在时间和市场这一侧。两侧的代价可以同时存在,但处理动作完全不同,一侧是钱的问题,一侧是货的问题。
有一个常见的错误是拿总占用金额去乘一个资金价,得出一个看起来精确的代价数字。这种算法会把机会成本那部分也算成利息,结果偏高;同时漏掉掉价那一处,结果又偏低。一高一低互相抵消,最后得到一个无意义的数。
正确的做法是分开算再合并。计息那部分按实际利率和天数直接算,机会成本那部分按同期参考收益给一个区间,掉价那一处单独按同款价差估。三笔分开列出来,最后再看总额,这样每一笔都能追溯。
分完之后建议留一个固定格式:计息部分、机会部分、掉价部分、其他部分,四行。以后每次算都按这四行来,时间一长就能看出哪一行在变大,哪一行在变小。变化的趋势比单次的绝对值更有参考价值。
还有一点要提醒:这一节分的是代价的性质,不是分账目。不需要为了这个去改账本,用一张单独的对照表就够了。改账本反而会让原来的记录失去可比性,得不偿失,记在做判断用的那张表上更合适。
本节只做这一件事:把在计息的和不在计息的分开。分完再谈哪一处最容易被低估、什么时候该先松哪一处。顺序上不能跳,跳过去直接看总额,多半会得出一个看着精确但没有办法据以行动的结论。
| 代价口子 | 怎么算(口径) | 是不是天天在走 | 能不能自己压 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 资 | 金 | 时 | 间 | 成 | 本 | |||||||
| 年 | 化 | 折 | 成 | 日 | 再 | 乘 | 实 | 际 | 占 | 用 | 天 | 数 |
| 是 | , | 占 | 一 | 天 | 算 | 一 | 天 | |||||
| 部 | 分 | 能 | , | 看 | 钱 | 从 | 哪 | 里 | 来 |
资金占用里最容易低估的,是错过窗口那一截
五处代价里,最容易低估的是错过窗口那一截。原因在于它不花钱,也不出现在任何一张账单里,只是让本来能发生的收益没有发生。一笔没有发生的收益,很难让人产生紧迫感,于是被自动排到了最后。
它具体长什么样:同一笔钱如果按正常节奏投放,在一段时间里本来能走完一两轮,每轮留下一点毛利,加起来是一个不小的数。因为钱压在旧货上,这个数没有出现。账面看不出缺口,只有跟同期对比才看得出来。
低估它的第一层原因是看不见。资金成本有公式,仓租有账单,掉价等卖出去时也会显形,只有窗口这一截从头到尾都没有一个数字。一切没有数字的东西,在讨论时天然处于劣势,容易被一句以后再算带过去。
低估它的第二层原因是不好归因。你没拿到的收益,无法证明是因为压了这批货,也无法证明如果不压就一定能拿到。归因链条一长,讨论就会滑向各说各话,最后只能放弃,回到只看能查到的那几笔。
低估它的第三层原因是它的大小跟节奏有关。周转快的店铺,窗口那一截很短,确实可以忽略;周转慢的店铺,它可能是五处里最大的一笔。同一个概念在不同节奏下量级差很多,所以不能用一个固定的印象去判断。
估算它有几种朴素办法。一种是对比同期同类目正常节奏的周转轮次,看这笔钱本来能走几轮;另一种是把这批货的占用天数折算成错过的轮次,乘以自己历史同类货的单轮毛利。两种都不精确,但比完全不算强。
口径上要说清楚三件事:参考的是哪个类目、取的是哪个时间段、单轮毛利按哪次交易算。三件事不写清楚,估出来的数就没有可比性,下次再算又是另一个数,来回几次之后就没人再相信这个估法了。
它还有一个和别的口子不一样的特性:它不随时间线性变化,而是有触发条件。只有在你本来准备好要投下一批的那个时点,钱没有回来,这一笔才发生。错过那个时点之后,这一笔就定下来了,之后再等也不会变多。
这个特性带来一个实用结论:判断窗口这一笔有多大,关键是看有几个本该投出去的时点被卡住了。一个时点被卡住和一个都没被卡住,量级差很多。数时点比算金额容易得多,也更接近实际感受,可以先从这个数入手。
还有一个容易漏的地方:窗口错过的代价有时会跨季。这一季错过之后,下一个同类的窗口要等到明年同期,中间这段时间这笔钱只能找别的用途,可能收益更低。跨季的错过,代价不是简单地按一个月算,而是整年。
反过来,如果这笔钱在错过的同期里找到了另一个同样好的用途,那这一笔实际没有发生。所以估的时候不能只算一边,还要看有没有替代用途。有替代的按差额算,没有替代的才按全额算,这个区分很关键。
判断有没有替代用途,看的是这笔钱在被占的这段时间里,是否真的无事可做。如果本来也没有明确的下一批计划,那么窗口这一笔就接近于零。所以这一笔的大小,本质上取决于你的资金是否处于紧张状态。
资金紧张的时候,这一笔最大;资金宽裕的时候,这一笔接近零。同样是压了三个月,两种状态下的实际代价差很多。这也解释了为什么同样一批货,有人觉得还好,有人觉得很难受,感受差异来自资金松紧而不是货本身。
最后一点:这一笔虽然难估,但不该因此不算。把它按区间写下来,哪怕范围很宽,也能在排序时提供一个参照。一片空白和一段区间,对判断的价值差别很大,前者会让你在排序时漏掉一整块,后者至少能提醒你它的存在。
本节只谈这一笔为什么容易被低估、大致怎么估,不谈什么时候该动手。判断该松哪一处,要看五处合起来的量级和压力,不能只看其中最大的一笔,也不能只看最容易算的那一笔,两边都要照顾到。
把代价和占着的时间并排,能看出什么
把代价和占着的时间并排放在一张图上,看的是两件事的关系。正常情况下,代价在前期涨得慢、后期涨得快。如果两段之间有一个明显的转折点,那个点往往就是掉价那一档发生的位置,也是真正该注意的地方。
画图之前先定口径:横轴是占用的天数,从入仓那天起算;纵轴是累计代价,把五处按各自的口径折算成同一种货币。两条轴定好之后,再画,不要中途换起点,换了起点前后两段就没法比了。
常见的形态有三种。第一种是平缓上升,说明掉价那一档还没发生,代价只是资金和仓租在走。这种形态下,时间是站在你这一边的,多等一段时间代价增加有限,还有余地,不必急着下判断。
第二种是走到某一天之后曲线明显变陡,说明掉价那一档已经落地。一旦进入这一形态,后面每多等一天,代价增加的速度都比前面快。这时候的判断重点不再是等不等,而是这个更陡的斜率还能承受多久。
第三种是阶梯式上升,每一段时间跳一级。这种形态通常出现在市场价按周期调整的类目里,跳的时点跟季节或者新品上市有关。看这种图,关键是记住跳的节奏,下次提前在跳之前做决定,而不是跳完之后再反应。
图上可以再画一条参照线:这批货的预期毛利。两条线一交叉,说明已经走掉的代价吃掉了这批货本来能留下的利润。交叉点是最直观的一个信号,比任何百分比都更容易让人下决心,也更容易向别人解释。
交叉点出现之后,情况分两种。如果货还有走得动的迹象,可以给它一个短观察期,盯着看斜率有没有继续变陡;如果已经明显走不动,那就是另一层的问题了,涉及要不要收手,不在本篇的范围里,本节只看代价。
还有一种看法是比不同批次的曲线。同一类目不同批次画在一起,看谁的斜率更陡。斜率陡的那一批,说明在同样的天数里代价走得更快,通常是因为它的掉价档发生在更早的时点,或者是它的单件价值更高。
比批次的时候要注意量级。一批一万和一批十万,绝对值不可比,要折算成占货值的比例再画。折算之后看斜率才有意义,不折算的话,大额批次的那条线永远在上面,看不出实际差异,也就失去了比较的价值。
并排看还有一个用处是纠正自己的感觉。人对代价的感知往往被最近发生的事情主导,最近一笔仓租账单会让人觉得仓租压得最重。把曲线画出来之后,多数人会发现资金和掉价两处加起来才是主要部分。
如果同时做几个站点,可以按站点分开画,再叠在一起看。不同站点的结算节奏和季节不同,斜率也会不同。这时候可以优先看斜率最陡的那一条,它通常对应着下一轮最需要调整的那个站点。
另一处可以对照的位置是知虾的站点分析,多站点数据覆盖九个站点,按日更新到前一交易日,呈现的是各站公开面的动向。把外部节奏和自己的代价曲线放在一起看,能大致判断掉价那一档的时点是否跟着大盘走。
图上还应该标出几个关键节点:入仓日、第一次调整价格的日期、第一次明显察觉卖不动的那一周。三个节点标上去之后,曲线为什么在某个位置变陡就有了对应的解释,解释清楚才好在下一次提前应对。
看图的频率建议按周,不要按天。代价的变化在日级别上不明显,天天看只会被噪声干扰,反而看不清趋势。每周看一次,连续看四到六周,转折点和斜率的变化就基本能看出来,结论也稳得住。
本节只看代价和时间的关系能看出什么,不谈具体该在哪一天动手,也不谈怎么把货变成钱。曲线告诉你的是压力在哪一段变大,至于怎么应对这一段压力,属于判断之后的事,放在下一节再看更清楚。
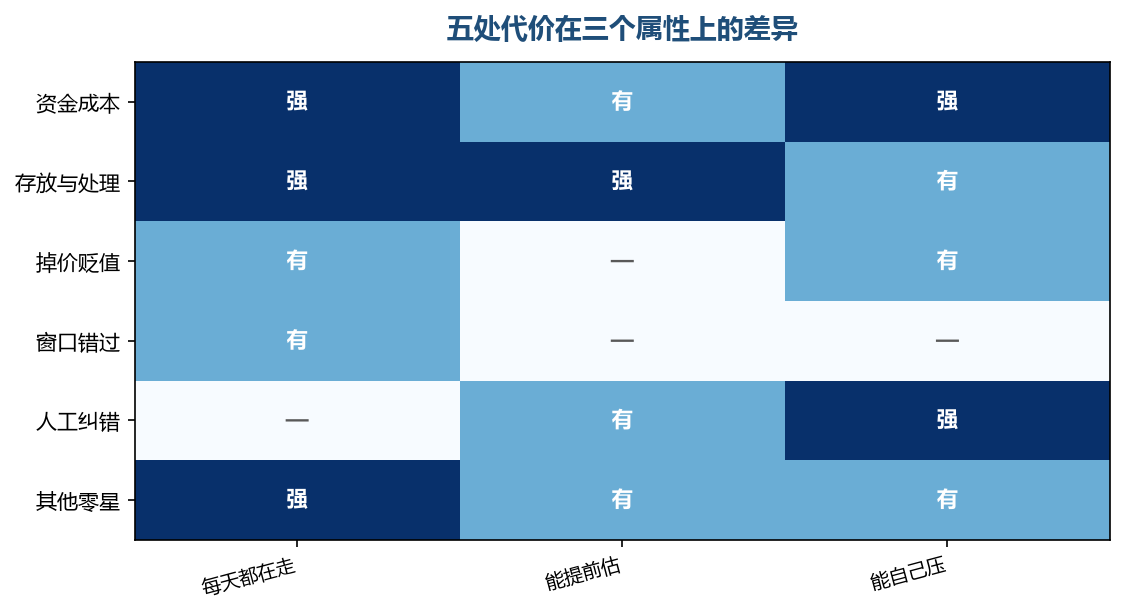
图 3 把五处代价按每天都在走、能提前估、能自己压三个属性打了 0 到 2 分。分数是按常见店铺情况给的相对判断,不是统计结果,看的是哪一处既天天在走、又压不动。
出现什么情况时,该优先松哪一处
该优先松哪一处,判断的依据不是哪一处金额最大,而是哪一处的压力正在加速。加速的判据有三个:斜率突然变陡、参照线与代价线交叉、本该投出去的时点被卡住。三个里出现一个,就该把注意力挪过来。
斜率突然变陡,说明掉价那一档已经落地。这种时候继续等的代价会一天比一天重,要先看的不是能不能等,而是这一档还会不会有第二次。如果市场价还在往下走,第二次跳档可能就在不远处,优先级要立刻提前。
两条线交叉,说明走掉的代价已经吃掉这批货本来能留下的利润。这个信号比斜率更直观,因为它直接对上钱。交叉之后每过一天,代价都在往本金那一侧靠,剩下的空间越来越薄,动作的余地也跟着变小。
本该投出去的时点被卡住,说明窗口那一笔正在发生。这个信号最容易被忽略,因为它没有数字。判断的办法是看你最近有没有因为手头资金紧而推迟过明确想做的计划,有的话,这一笔就正在发生。
三个信号里,前两个和货有关,第三个和钱有关。货的信号出现时,优先级落在掉价和存放那两处,动作围绕着把货的状态改一改;钱的信号出现时,优先级落在资金那一处,动作围绕着重排资金的节奏。
还有一类情况要单独看:计息的那部分占了大头。如果压在这批货上的钱主要来自借款或者挪用的货款,那不管斜率如何,它的优先级都排在最前面,因为它每天都在产生明确的支出,而且往往带着到期的时间压力。
优先级排完之后,具体先松哪一处要看可动性。掉价这一处,能做的动作是调整它的定价基准和曝光节奏;存放这一处,能做的是把它占的位置和它的实际价值重新对一遍;资金这一处,能做的是调整后面的安排。
有些情况下最优先的一处动不了,那就退而求其次看第二处。排序不是考试,不需要严格按序执行,它的作用是避免你在五处里随机乱抓。有一个明确的顺序,哪怕从第二位开始,也比没有顺序更有效率。
判断的周期建议跟自己的动销节奏走。动销两周一轮的,就每两周重判一次;一个月一轮的,就每个月重判一次。判得太频繁,数据还没变化就开始改结论,最后改来改去反而看不清到底有没有效果。
重判的时候要把上一次的结论拿出来对照。上一次认为该先松的那一处,这一轮压力有没有下来。下来了说明动作有效,可以接着推;没下来要看是不是判错了位置,还是动作本身没有落地,两种原因的应对完全不同。
有一个常被忽略的判断角度是时间窗。如果距离下一个该类目的旺季只剩几周,那掉价和窗口两处的压力会同时上来,优先级要提前。如果距离旺季还有几个月,节奏可以放缓,先把能压的那一处压一压。
反过来,如果刚好过了旺季,压力通常最小,这时候适合做整理工作,比如把代价的算法再核一遍、把口径再统一一次。趁着压力小的时候整理,比等到下个旺季再整理省力得多,判断也更从容。
还有一点要提醒:不要把五处代价都当成可以消除的东西。资金成本、仓租这些只要货还在就会一直走,区别只是快慢。真正能改变的是它持续的时间和你对它的准备程度,指望某一处代价消失不现实。
判断结论要写下来,不要只放在脑子里。写下判断依据和当时的数,下次重判时才能知道是判断变了还是情况变了。只靠记忆的话,两次判断之间的差别往往说不清楚,也就积累不了经验,每次都要从头来。
本节只回答什么情况该优先松哪一处,不回答怎么把钱收回来,也不回答松不开的时候怎么退。判断做完之后,动作属于别的范畴。本篇把代价这一层的判断交出去,剩下的交给后面那两篇去接。
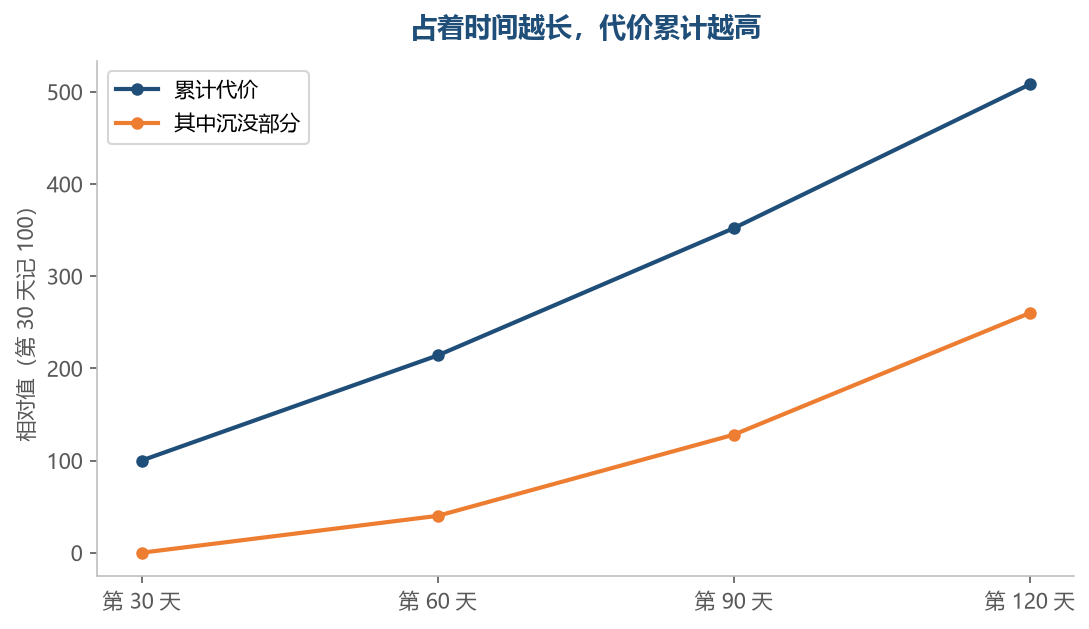
图 4 以同一批货第 30 天的累计代价记为 100,往后折算。两条线看的是代价总量和其中已经收不回来的那一部分,越往后拉,收不回的比例涨得越快。
这一段只谈资金占用占着时的代价
这一篇只回答一个问题:钱占着不动的时候,每天在付出什么代价。五处口子、各自的口径、哪一处最容易被低估、什么时候该先松哪一处,四件事讲完就结束,不往回收和退出那两层延伸。
没有写的是钱从哪里回到手上。从占着到回到可动用余额,中间要过成交、发货、结算几道关,那是路径问题,属于另一篇的范围。本篇不碰路径,因为路径解决的是快慢,代价解决的是这段时间值不值。
也没有写松不开的时候怎么退、代价怎么算。退出要看的是本金能收回多少、继续留着还要付多少,那是另一层的问题。本篇算的是占着的时候在走什么,不包括放弃的时候要认什么,两者不能相互替代。
为什么要把代价单独拎出来讲。因为占领这个动作本身是中性的,快和慢在很多时候不由自己决定,但知道代价在走、知道它在什么时候加速,能改变你对等的判断。看得清代价,等待才是一个主动选择。
本篇给的动作都不需要额外投入。列一张五行的代价表、按周画一条曲线、重判的时候拿出上一次的结论对照,三件事用现有的记录就能做完。做完之后,你至少能说出压力正在哪一处加速。
算法上要特别注意分母和起点。资金成本按年化折成日并乘以实际占用天数;仓租和处理费按件按天;掉价按同款前后两次挂牌价的差;窗口那一笔按同期同类目的参考毛利区间估。起点不同,不能直接相加。
还有一个常见的问题是重复计。掉价发生之后,货更难卖,存放时间拉长,仓租跟着增加。这时候仓租的增加部分是掉价带来的连带结果。如果两笔都全额计入,会重复算一遍。做表时要把这种连带关系标出来。
本篇里出现的所有数字都是举例,用来演示口径。真实数字要从你自己的采购记录、仓储账单和销售记录里取,取同一段时期的记录。把旺季和淡季混在一起算,得到的曲线会失去转折点,判断也就没了依据。
这一节的结论可以收成一句:占着不动的钱,代价不只体现在账面数字上,更体现在每天都在付出的那几项,以及因为它被占住而错过的窗口。前几项能算,最后一项往往被忽略。把两者分开摆,才知道该优先松的是账面最重的那一处,还是错过窗口代价最大的那一处。
这一节的边界也就到这里。钱压在哪几处、怎么让它回来、松不开时怎么止损,是另外三篇的题目。这一篇只做一件事:把钱占着这段时间的成本摊开,让你在做等或不等这个决定的时候,手上有数。
带着这张代价表,下一步要问的是另一个问题:这份代价现在还在不在可接受的范围里。判断的依据是斜率、交叉点和被卡住的时点三个信号,三个里出现一个,就该把注意力挪到对应的那一处去。
如果三个信号都没出现,说明当前的压力还在可承受范围内,可以先做整理性的工作,把口径核一遍、把记录补齐。等到信号出现的时候,手上就会有一份可以对照的历史,判断起来快得多也稳得多。
最后要说明边界:本篇只算代价,不给建议,也不预测走向。代价是已经发生或者正在发生的事,走向要靠别的判断。把已经发生的事情算准,是后面所有判断的前提,算不准的话,后面再怎么推都是空的。
还有一点:代价这件事不必追求精确到个位。区间足够用来排序,排序足够用来决定注意力放哪里。追求精确的成本往往比它带来的收益高,尤其是在窗口那一处本来就只能估的情况下,纠结精度没有意义。
本篇只管到把代价摆清楚为止。摆清楚之后,值不值得继续等、要不要换个打法,都是别的层要处理的题目。这一篇把代价这一层的活干完,后面那几篇接着往下推,各自不越界,整条链子才走得通。