
 最新跨境运营干货
 看多维度榜单信息
罚款下来之后,这笔钱从账上哪一栏走
扣款发生的时候,钱不是从某一个数字上直接减掉的,它先落在账面的一条明细里,再沿着这条明细走到下一处。所以余额上少了多少,未必就是这一笔的全部,还要看它是从哪一栏走到哪一栏,走的次序不同,账上读出来的样子也不同。
最常见的落点是还没到手的那一段。本该放回来的货款里先截住一笔,钱还没进你的账户就已经少了一截,这一种对当下的现金感受最直接:不是事后少了一笔,而是本来就该到的那笔缩水了,安排下一批货的时候才发觉。
另一种落在已经到账的那一段里。钱在账面上待了一段时间又被划走,读起来像是被追回了一笔。两种落点对应的是扣款时刻与放款时刻的先后,先扣和后扣在账面的总数上一样,在你手头能安排的空间上并不一样。
还有落在押着的那笔款上的走法。有些处置先从这类款项里扣,扣完之后那一栏的数字往下走,而这一栏平时很少有人天天盯着,往往等到需要它的时候才发现已经薄了一截,再去补足又多一件事要排。
有一类变化不写在账面明细上,它落在能用的那一段额度里。钱没有被拿走,但能安排的那一段被压窄了,拿货、投放、备货都要从更小的一段里往外安排。这一处从余额上看不出来,只在能安排的空间有多少上看出来。
同一次触发在这几处可以出现不同的组合。有的只走一处,有的走两处,还有的把账面的那一处和看不出来的那一处一起动。要看清这次落在哪几处,只能把明细、余额、能用的那一段三处摆在一起看,只看一处永远只看到一面。
看着是钱的事,落到后面会变成能做的事少几样。账面少一笔是可以量出来的,能做的事少几样量不出来,但它对经营的影响往往比那一笔钱更久,因为它改变的是接下来一段时间里可选的路径有多少,而路径少了以后很难马上补回来。
回款的那一端也在动。被扣之后,原本按节奏回来的那笔钱要等得更久,或者被拆成几段往回走。回来的节奏一慢,同样的单量要在里面垫更多的钱,这一层不写在扣款那一行上,要拿相邻的两三个时段摆在一起才看得出来。
有人只盯着被扣的那个数,把其余几处当成没有变化。实际上一次处置落下来,账面上至少有三处会留下痕迹:被划走的那一处、被压窄的那一处、被拖长的那一处。三处合起来才是这一笔的全部分量,只看一处会把账算小。
把这几处分清还有一个用处:知道哪一处的变化每次都会自己冒出来,哪一处要专门去翻。会自己冒出来的那一处不用管,要专门去翻的那一处得在固定的时点主动去看,隔得太久去看,中间那一段的变化就被压过去了。
一家店的账目变化是按栏目分开摆着的,扣走的、押着的、回来的各占一处,并排摆着的时候,同一段时间里哪一处动了、动了多少一眼能看出来,比只在余额上找一个总数要清楚得多,也更容易看出这一笔在别处还带走了什么。
不同的落点对现金松紧的影响并不一样。走还没到手的那一段,影响的是眼下的安排;走已经到账的那一段,影响的是已经排好的动作;走押着的那一笔,影响的是后面某一刻要用它的时候。知道落在哪一处,才知道该先调哪一段的安排,把有限的余地放在最急的那一处上。
跨店经营的时候还要分清扣在哪一家的账上。各家的账目分开摆着,一家的变化不会自动挪到另一家,但两家如果在同一段时间里各被扣了一笔,手头要垫的钱就是两笔加起来的数,只看一家的账会把手上的余地估宽。
有一类情况看着像是被多扣了一次,其实是两次触发落在同一条条目上。两件事的金额接近、时间挨着,在明细上并成一行,读起来就像一笔变大了。碰上这种情形先按时间找触发的那两件事,把两笔拆开,再去看它们各自走了哪一栏,账才对得平。
把这笔钱走哪一栏弄清楚,还有一层不便明说的好处:跟人交代事情的时候有依据。合作方、供货那一头、仓库那一头问起这段时间为什么不宽裕,拿得出具体落在哪一处的说法,比含糊地说最近有点紧要有用得多,对方也能据此调整自己那边的节奏。
这一节在这一处收一个落点:钱从哪一栏走,决定的不只是当期的数字,还决定后面哪一处会先紧起来。把落点找出来,后面的判断才有依据;找不到落点,就只能拿余额上那一个总数去推,推出来的结论通常偏小,因为被压窄和被拖长的那两处不会自己跳出来。
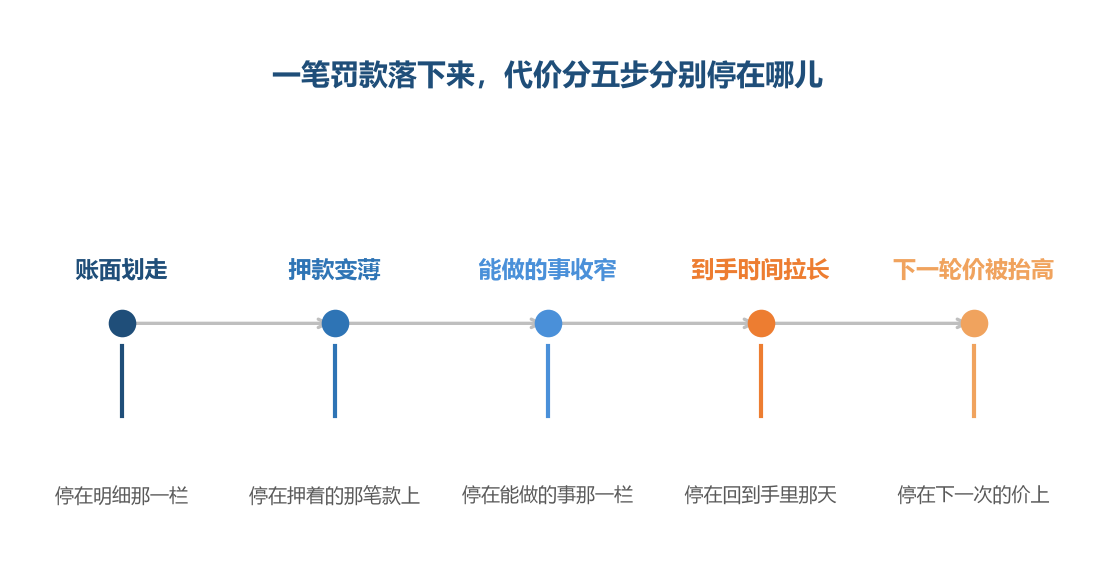
前四处都停在当期的读数里,只有最后一处要过一段时间才在下一次的价上显出来
罚分拖着不清,会连累到哪些权限
分的影响和钱不在同一处。钱落在账面上,分落在账户状态里,它带来的不是某一处数字的变化,而是能做的事一件一件少了去处。这种减少没有声音,也不会有一行字通知你,只在想用某个入口的时候发现它不在了。
最先被收窄的通常是能参加的活动范围。有些活动对账户状态有要求,要求不写在你平时看的那几处,只在报名的时候才显出来。所以在状态变动之后的一段时间里,报名失败、名额拿不到这类情况会变多,看起来像是运气不好,其实是能做的事少了几样。
接着受影响的是某些功能的可用性。这类变化最容易被误认为系统故障,因为它表现为某个按钮点了没有反应,或者某条路径走到一半走不通。碰上这种情况先去看账户状态那一条,比反复刷新页面要快,也免得把一个状态问题当成技术问题去折腾。
再往后是能被分到的曝光量级。同样的一批货、同样的动作,能拿回来的展示比过去少,这一层最难被察觉,因为它没有断点,只是力度小了。要发现它,得把前后两段的读数按同一个算法摆在一起比,比出来的那点差就是这一层的影响。
这几样是排着队来的,先活动、再功能、再曝光,中间隔着时间,所以变动发生的那一刻看不全,要过一段时间回头看,才能把三样都数出来。只看当天的感受,能感受到的通常只是最轻的那一样,重的那几样还在路上。
分拖着不清的时候,这几样会一直在。它不像账户里的钱,补上就翻过去了;它要等那一段条件自己走完,期间无论做多少别的事,能做的事都不会变多。也就是说,这段时间里可选的路径是固定的,安排事情只能在剩下的这几条里排。
跨店的时候,状态有一部分是合着看的。同一个主体名下开的店,某些条目合在一起算,一家店的状态往下走,另一家店能做的事也跟着少几样。这种情况下,风险不在旁边,就在自己身上,分开经营并不会把这两家的状态分成两份互不相干的东西。
有一种误判要避开:把能做的事变少当成暂时现象,等一等就好。等确实有点用,但等的不是风头过去,而是那一段条件走完,两者的长短不一样,前者看心情,后者看日期。把日期先找出来,这段时间里该排什么、不该排什么才有依据,不然就会在收窄的窗口里去试那些本来就走不通的动作,白白耗掉时间和机会。
能做的事少了以后,最直接的结果是接单的入口少了几处。原来有三条路把货送到买家面前,现在只剩两条,同样的备货量要在更窄的入口里消化,积压的概率跟着上来。这一层不在账面,也不在余额,它体现在同一批货压在手上的时间比过去长。
店铺状态那一栏里,各类记录是按栏目分开摆着的,哪些条目已经被记上、各占几处都列得明白。把这一栏和上一版对照着看,能看出这段时间里多出来的是哪几样,也就大致知道了能做的事少了哪几块,不必等到报名失败才发现。
这几样收窄还有一个共同点:它们影响的是入口的数量,不是入口的质量。每一条还开着的入口都能正常用,只是可用的条数变少了,所以感受到的不是某件事做不成,而是同样要做成,得挤进更少的那几条里,排队的意味比能力的意味更重。
把这几样的次序记住,有一个实际好处:知道先看哪一处。刚被记上分的时候,先去看能参加的活动范围;过了一段,再去看功能那一处;再往后,关注前后两段的读数差。按次序看,每一次都看那一处最可能已经变了的,比一次性把三处都翻一遍要省时间,也不容易漏。
有人把这几样当成互相独立的事情,逐个去找原因,结果把时间花在了找出处上。它们其实来自同一处,都是从状态那一条线上长出来的,找原因只需要找一次,剩下的是把日子排好,等那一段走完。分开去找,会把同一件事翻三遍。
这几样收窄会不会反过来影响那一段条件,是另一个问题,答案是各按各的走。能做的事变少并不会让那一段走得更快,也不会让它走得更慢,两边各按各自的规矩在跑。所以别指望靠着多做什么来把这段时间缩短,手上真正能做的是把剩下的那几条入口用满,让同样的单量在更窄的入口里也能消化掉。
这几样收窄在感受上是有先后的:先是发现做某件事不顺手,再是发现某个入口不见了,最后才是发现同样的动作拿回来的东西变少了。倒过来推,从感受往回找,也能大致判断自己现在走到哪一步了,这一步判断对安排接下来的动作有用处。
这一层的落点:钱的影响留在账面上,分的影响留在能做的事上,后者比前者拖得久,也更容易被当成别的问题。把能做的事少了哪几样数清楚,这段时间里的安排才谈得上合理,也才知道等的那一段什么时候走完,不必天天在状态那一栏上刷着看。
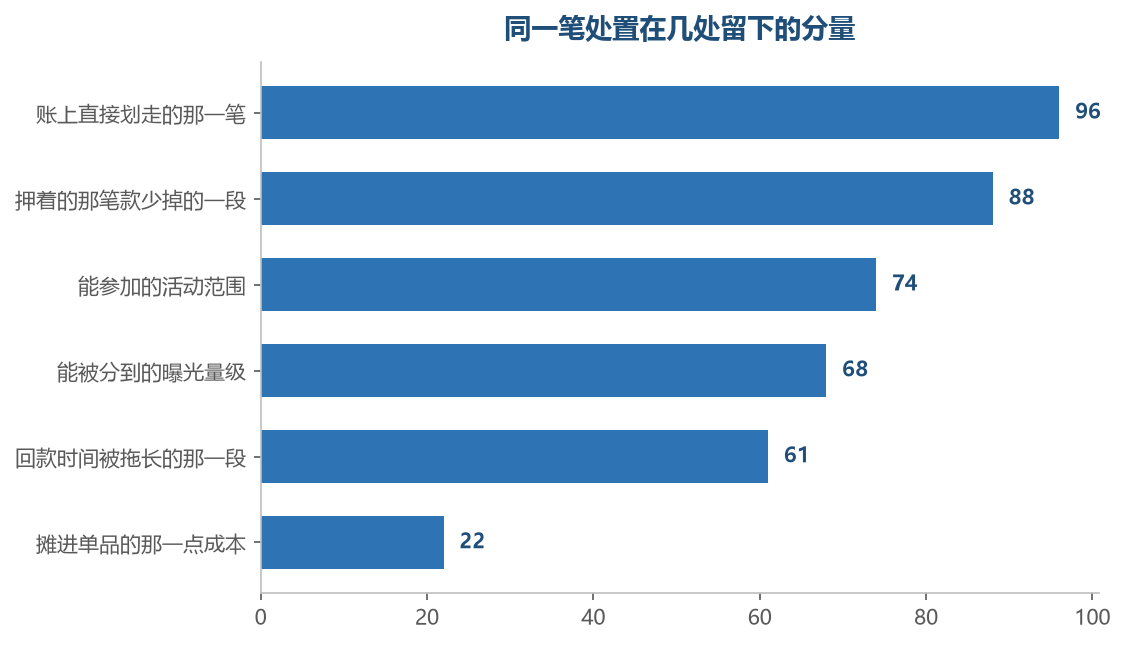
越靠上的几处当下就能在读数上看见,越靠下的那几处要过一段才看得出来
一笔罚款对赌注额度和帐期的实际影响有多大
这笔钱对能用的那一段额度的影响,通常比对自己账面数字的影响更大。额度讲的是能在里面安排多少动作,被扣之后它跟着往下走,走多少不写在扣款那一行上,要拿被扣前和被扣后的两个数摆在一起才量得出来。
量这一层有个简单的办法:把同一段时间里的备货量当成不动的,看额度少掉之后,能同时排开的动作少了几个。少掉的那几个动作不是消失了,是要往后挪,挪一次就有一次挪的代价,这一层的分量从挪的次数上就能看出来。
额度这一处最容易出问题的地方是它不提醒。余额少了会有感觉,因为每一笔支出都在眼里过;额度少了没有感觉,直到某一次备货排不开的时候才发现。所以这一处要主动去看,而且看的时候要连着看两三个时点的数,只在一个时点上看,看不出它是平的还是往下走的。
账期这一处的变化更容易被忽略。被扣之后,本来按节奏回到手上的那笔钱要等得更久,等得久不是因为某一笔单独被卡住,而是整段的节奏往后挪了。节奏一挪,原来排好的动作要跟着挪,而挪动本身是有代价的。
把两者放在一起看,会发现它们往同一个方向推:额度变小,能同时排的动作就少;账期拉长,同一批单要垫的时间就长。两样凑在一起,手上要备的现钱比过去多,而备现钱这件事的代价通常不写在任何一张明细上。
量这两层不需要复杂的工具,只需要把相邻的三个时段摊开,每一段列三个数:能用的那一格有多少、回款从下单到到手隔了多久、同一批货压在手上的天数。三个数摆在一起,前后一比,变化落在哪一处、变了多少,就不用再靠感觉去猜了。
这两层对不同的生意影响不一样。走货快的,账期拉长的感受最重,因为同样的量要在手里多待一段时间;走货慢的,额度变小的感受更重,因为能同时排的动作本来就少,少掉一两个就排不开了。知道自己属于哪一类,就知道先盯哪一处。
有一种情况要把两层的先后分清:额度变小会先把动作挡住,账期拉长是后面才显出来的。所以刚被扣之后的头一段,感受主要集中在排不开;过了一段之后,感受才转到垫得久上。按这个先后去安排,前面那一阵先收动作,后面那一阵先收备货。
一家店的分项状态和账目的变化是分开摆着的,一边是按条目记的状态,一边是按时间走的钱。两处并排看的时候,同一段时间里状态往下走和钱往下走是不是挤在一起,一眼就看得出来,挤在一起的时候,那一段的安排就要排得更保守一些。
额度这一处还有个特点:它恢复得比钱慢。钱回来了,账面上就回来了;额度那一段要等状态那一条线往下走完之后才跟着回到原来的位置。所以被扣之后的一段时间里,账面上看着已经缓过来了,能排的动作还是排不开,这一段落差要提前知道,别把两件事当成同一件。
跨店的时候,额度是分开算的,账期也是各按各的算。所以两家店在同一段时间各被扣了一笔,两边的额度一起往下走,两边的回款一起往后挪,手上要备的现钱是两份一起加的。只看一家的数去安排全局,安排出来的量会偏大。
这一层最容易犯的错是拿被扣的那个数当成全部。被扣的数只是一个起点,真正要算的是它带动的那两段:能排开的动作少了几个、要垫的时间长了几天。两段都算进来,这一笔的分量往往比表面上看到的大好几倍,而这一点在收到通知的那一刻是看不出来的。
把这些数记在自己的账上,比记在印象里可靠。记的时候不用记太细,三个数就够:当期的数、回款的天数、压货的天数。攒上几个月,哪一段时间是因为什么变紧的,从三个数里能直接读出来,也免得每隔一阵就要把同一笔账重新推一遍。
还有一层是心理上的:额度往下走的时候,人会本能地想多做点动作把量补回来。这一步要小心,因为能排的动作已经少了,硬往里塞,压货的天数会跟着上去。合理的做法是把动作收在少数几件上,把每一件做透,等状态那条线走完再放开,这样垫的时间才不会同时被两头拉长。
把这段说完,回头再看这一笔的分量,就知道该在哪里量。账面那一栏是最容易看的,也是分量最小的一栏;额度那一栏和账期那一栏都不写在通知上,却决定了接下来一段时间的松紧,所以真正要量的是后面这两栏。
这一节的落点放在这句上:这笔钱对能用的那一段和回款那一段的影响,不写在扣款的那一行里,要拿前后两段摆在一起才量得出来。量出来之后,安排才有依据;不量,就只能凭手上的松紧去感觉,而感觉通常要等到排不开的时候才准。
| 损失停在哪一栏 | 当期能不能看出来 | 翻哪一处能看到 | 往后再影响什么 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| 账 | 上 | 直 | 接 | 划 | 走 | 的 | 那 | 一 | 笔 |
| 当 | 期 | 就 | 能 | 看 | 见 | ||||
| 账 | 单 | 明 | 细 | 那 | 一 | 栏 | |||
| 当 | 期 | 可 | 用 | 的 | 一 | 段 | 变 | 薄 |
被罚之后流量会不会跟着收缩
流量会不会收缩,答案是有可能,但它不是一步到位,而是分三段来的。第一段是能参加的活动少了,接单的入口少几处;第二段是同样的动作能拿回来的展示少了;第三段才是同样的单量要花更多的力气去接。三段之间隔着时间,前一段看得见,后一段要回头比。
第一段的显形方式是报名报不上、名额拿不到。这一段的感受最像运气,因为它表现为一部分机会没有落到自己头上,而不是某条路被堵住了。碰上这一段的办法不是换一个时间再试,而是去看账户状态那一条,把入口的数量数清楚。
第二段的显形方式最隐蔽:展示还在有,只是同样的动作拿回来的展示比过去少。这一段的发现只能靠对比,把这一段和上一段的读数按同一个算法摆在一起,看同样的位置、同样的做法,拿回来的东西是不是薄了。
第三段是接单的代价变高。同样多的单,要投入更多的动作、更长的时间才能接到,而这一段的感受是忙,忙得没有效果。很多人会在这个时候加动作、加投入,结果只是把同一件事做得更累,因为问题不在力度上,在入口的数量上。
三段的先后不是巧合。能参加的活动少了,展示自然少;展示少了,接单就要更费力。顺着这条顺序往回看,一旦发现自己已经走到第三段,说明前两段其实早就开始了,只是当时没有把这两处摆在一起看过。
判断自己走没走到某一阶段,不需要什么工具,只需要两样:一段时间的入口清单、同一批货在两个时间段里拿回来的读数。两样摆在一起,入口少没少、读数薄没薄,看着就明白。缺了任何一样,判断就只能靠印象。
收缩这件事有一个特点:它和当期的单量不完全同步。有些店在被记上状态之后的头一段,单量看着还稳,因为老买家还在回购,恰好把新客减少的那一部分盖住了。等到回购的节奏过去,单量的变化才显出来,而这时候其实已经过了相当长一段。
所以看这件事要看两个数:新客进来多少、老客回头多少。两个分开看的时候,收缩是能提前看出来的;合成一个总数看,收缩会被盖住,一直到最后才跳出来,而那时候能调整的余地已经小了很多。
在知虾的读数那一栏,同一个商品的数字会按时间排成一列,前后两段的差别摆出来是看得见的。把这些差别跟账户状态那一栏的时间点对在一起,大致能看出哪一段时间里读数开始变薄,这个时间点通常就在状态变动之后不久。
有一种情况容易被误算成收缩,其实是自己把动作改了。比如换了一批主图、调了价的档位、改了投放的结构,这些改动本身就会影响读数,把它算成收缩的影响,就会把该改的动作当成不该改的,判断的方向正好反过来。所以比的时候要挑动作没动的那一段来看。
收缩的幅度和能参加的活动范围直接相关。入口少几处,读数薄多少,大致能从入口的数量上估出来。估出来之后,就知道这段时间里该把重心放在剩下的那几条入口上,而不是在失去的那几处上反复找原因,原因去找也找不回来,那几处本来就已经关上了。
这三段还有一个共同点:它们都不写在账单上。账面上被划走的那个数是确切的,能做的事少了几样、读数薄了几成,这两样都没有确切的行可以指,只能靠自己前后对比去量,所以判断的准确度取决于记录留得细不细,而不取决于有没有人告诉你。
跨店的时候,两家的入口是各按各的算的,收缩也可以各走各的。一家家的入口少了几处,另一家可能还开着,所以把两家的读数直接加在一起看,会把收缩的幅度摊平。要判断得准,就一家一家地看,看完再合起来看总量。
把这一段话说到底,这一层真正的影响不是当期的单量,而是同样做一件事的难易程度变了。单量还能靠老客和降价撑住,难易程度撑不住,它会一直留到那一段条件走完。所以判断这件事的收尾时间,看的是状态那一条线的日期,不是单量的起伏。
有人看到单量回落就马上加投入去顶,顶回来的量看着是补齐了,代价是这段时间的每一单都比过去贵。顶与不顶没有统一答案,但至少要知道自己是在花更多的代价换回同样的量,而这笔代价该不该花,取决于这一段还要走多久。
这一节的落点:流量会不会跟着收缩,取决于哪几段已经开始走。把入口的数量、新客的多少、接单的费力程度这三样按时间摆出来,收缩走到哪一段、还剩多久,大致就能看出来,而这件事的判断依据不在账面那一行上,在前后两段的对比里。
罚款连着罚分,最坏的情况会掉到哪一步
最坏的情况不是某一笔钱扣得特别多,而是几样变化挤在同一段时间里。账上被划走一笔,押着的那笔款薄了一段,能参加的活动少了几处,回款的节奏又被拉长,四样挤在一起,感受和单看某一笔完全不同。
这几样挤在一起的直接后果是手上的现钱不够排开动作。原来能同时铺开的几件事,现在只能一件一件来;原来等着回款再接下一批,现在要自己先垫上。垫的钱从哪里来,是这一段里最要紧的问题,而这个问题的答案通常不在账面上。
到了这一步,能做的动作会明显变少。可选的路少到什么程度,取决于同时被压窄的有几处:只压了一处,还能绕一绕;压了三处,剩下的路就只有一两条。判断自己到了哪一步,数一数还能同时排开几件事,比看账面数字准。
有一个信号比金额更值得盯:这段时间里被扣的次数。次数多说明同一类事还在发生,而每一次发生都会在那个已经薄了的地方再薄一层。金额是可以估的,次数不好估,因为它的上限看不见,只能从自己这段时间的动作里去数。
跨店的时候,这几样会互相帮忙。一家店的账紧,另一家店的账未必也跟着紧,但如果两家的状态是合着看的,那边一紧,这边能做的事也跟着少。这种情况下,两家店的余地在同一时间被压,看起来是两家的事,实际上只有一个池子可以排。
到了最坏的那一步,表现出来的不是某个数字特别难看,而是一连串的推迟:该备的货推迟、该上的活动推迟、该谈的合作推迟。每一次推迟都有一笔看不见的代价,而这笔代价不会记在任何一张明细上,只会在几段之后的总数里显出来。
有一种兜法是把动作收到最少数。收动作的意思不是停,而是把同时排开的事情减到两三件,让手上那一点余地在最要紧的几件事上够用。收的过程会有取舍,取舍的依据是先算哪一件拖不得,而不是先算哪一件赚得多。
第二层兜法是把回款的节奏盯紧。账期被拉长之后,每一天的差别都要算进安排里,所以下单的时点、备货的量这几样要按新的节奏重新排一遍。不做这一步,就会拿着旧节奏去安排新情况,排出来的量比手上能承受的多。
这两层兜法都不需要额外的资源,需要的是把动作的顺序改一改。先收动作,再排节奏,两件事做完了,最坏的那一步通常就走不到。反过来,先想办法多接单,再发现钱转不开,顺序反了,代价就会多一层。
被记上的条目和它们发生的时间是排在一处的,按时间看过去,能看出哪一段时间里条目挤得比较密。这一段就是最需要小心的一段,因为密不代表某一次特别重,代表的是同一段时间里被压的地方多。
判断自己离最坏那一步还有多远,可以数三样:还能同时排开几件事、押着的那笔款还剩多少、下一次回款还有多久。三样里有两样已经贴到底了,就该按最要紧的那几件事来排,不必等到排不开的时候才动手。
这几样挤在一起的时候,最容易做错的事是拿长期的事去换短期的钱。比如为了回笼现金把下一批货的价格压到大低于平时的位置,短期看着缓过来了,长期把一段时间的价都带偏了,而价一旦偏下去,回头很难拉回来。
还有一件事要知道:这几样挤在一起并不等于走到了尽头。手上的余地变小,可用的一两条路还在,把这一两条用满,照样能把这批货走掉。真正要避的是一边余地变小,一边还在按原来的力度铺开动作,两头一起拉扯,才是最难看的那一步。
把最坏的那一步说清楚,是为了知道它在哪儿。它不在某一次扣款的金额上,在几样变化挤在同一段时间里、手上能排开的动作少到一两件的时候。到了那个位置,判断和取舍的余地都变小了,所以真正的分界点在前面几步。
有人一直等到排不开才想办法,这时候能想的路已经只剩下还款和推迟两条。把判断的时点提前到挤压刚开始的时候,能想的路会多好几条,而这一步判断的依据是能同时排开几件事,不是账面上的余额有多少。
这一节的落点:最坏的情况是几样变化挤在一段里,压力落在能不能把下一批货接上,而不落在某一笔钱上。数得清自己还能同时排开几件事,就知道离这一步还有多远,也才知道该在什么时候把动作收一收。
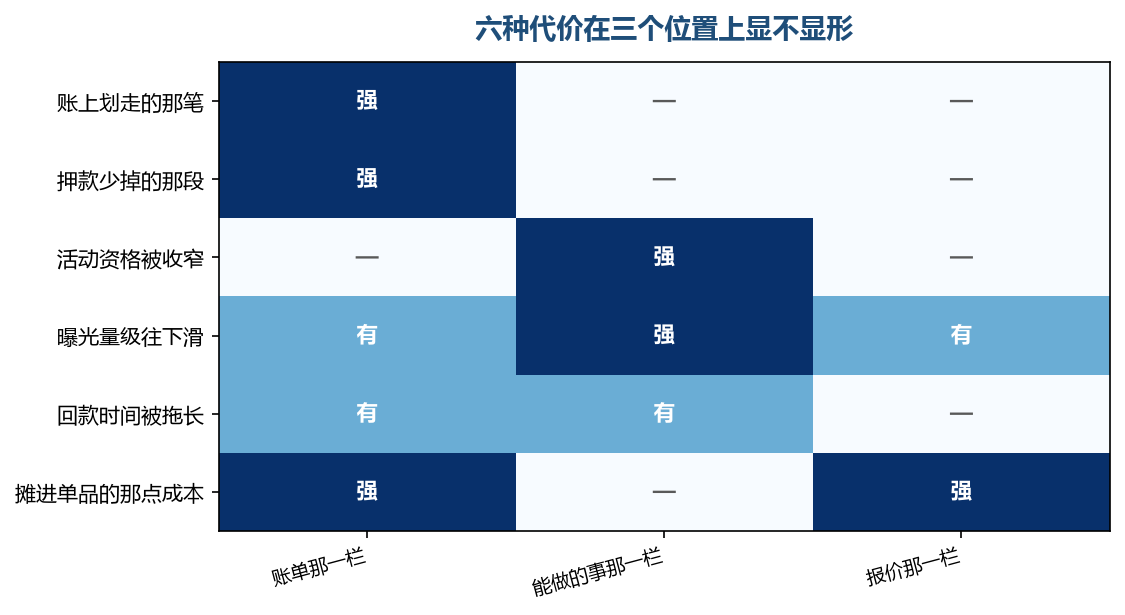
六行里只有最后一行的两头同时被写到,中间那一栏反倒看不出变化
这笔损失该不该摊进单品成本里
摊不摊这件事,先要看这类支出会不会反复出现。只发生一次的,摊进单品的价里会把那个品种的价抬得没有参照,别人看着高,自己解释不清;反复出现的,摊进去才让报价有一个真实的底,价里含着的那一部分是跑不掉的成本。
第二个条件是摊出来的一小点占单品的比重有多大。占比极小的,摊进去也无妨,它不会改变报价的档位;占比大的,单独摆出来看更清楚,藏进单品的价里,自己人就容易把它当成进货的成本,谈供应商的时候会误判空间。
摊的方式有两种:按件摊和按段摊。按件摊看起来精确,其实不准,因为这类支出从来不是均匀地落在每一件上,有的批次一件都没碰上,有的批次连着碰上几次。按段摊更接近实况,把一段时间里这类支出的总数除以这段时间走掉的件数,得出来的才是一个稳定的数。
算的时候有一个细处要注意:这些支出的发生和货的走动不在同一段时间里。一笔支出可能落在上个月的账上,对应的却是这个月要走完的货,所以按段摊的时候段要怎么切,决定了摊出来的数会偏大还是偏小。切法上宁可长一点,长一点的段比短一点的段稳。
摊进去之后,价的档位要不要跟着动,是另一个问题。多数时候不必要动档位,把摊出来的那一小点当成价里的一段就好;只有当这一段足够大、已经让报价失去竞争力的时候,才谈得上重新选档。把这两件事分开,报价才不至于被一次支出带得跳一下。
把知虾账单明细那一栏里按时间排着的扣款条目拿出来,落到哪一笔货上要看时间挨得近不近。把这个时间点对上自己那批货的下单、到货、走完的日期,就能大致判断这笔支出该归到哪一段里,按段摊的时候就不会把它摊到不相干的那一批上。
有一种支出不宜摊进单品的价里,那就是和某一批货关系很清楚的大额支出。这一类直接算在那批货的账上更准,摊进所有单品的价里,等于让没有碰上的那几批替它分担,算出来的价与实况差得远。分清哪一类该摊、哪一类不该摊,比摊得准不准更要紧。
摊的目的不是把价抬高一点,而是让自己知道价里还留着多少空间。摊过之后,谈价、做活动、给渠道留的余地各自有多少,心里有数;没有摊过,留出来的空间是从感觉里出的,让多少不伤到自己,答不出一个确切的数。
跨店的时候,各家的这类支出要分开摊。两家店的支出水平不一样,摊到一个价里,会把两家的实况都摊糊。分开摊、分开看,才知道哪一家这类支出高、高出来的那部分是不是因为某一类动作做得太密。
有人把这类支出当成意外,不算进成本里。不算的结果是每一次碰上都要临时从别处挪钱,挪的次数一多,正常的安排会被打乱好几回。把它当成一笔常规的支出、按段摊进价里,每次碰上就只是照常走账,不牵动别的安排。
摊出来之后还有一个用法:跟别的支出放在一起比。这类支出占的比重、进货占的比重、运费占的比重,三个比重摆在一起,才知道自己这个价里最不稳的一段是哪一段。不稳的那一段,就是要提前留出空间的那一段。
这一层还有一个时间上的分寸。刚被扣之后,把支出马上摊进价里,价会跳一下,而跳起来容易,落回去难。更稳的做法是先按一段时间摊出一个平均数,用这个平均数去看价里还剩多少空间,等估出来的数稳了,再决定要不要动价。
摊与不摊在报价上还有一个分别:摊过的价,让利的时候知道底线在哪;没摊过的价,让利的时候只能看同行的动作。看同行让多少,自己跟着让,让到的那条线上是不是还有空间,答不上来,几次让下来就把一段时间的价带偏了。
把这件事做扎实,只需要一份自己的表:一列记支出发生的日期,一列记归到哪一批,一列记这一次的数目,隔一段时间加一遍,除以这段时间走掉的件数。这份表不必很长,但要连续,断了就失去参照,也就回到了凭感觉的阶段。
有一种情况要提前留出空间:同一类动作在一段时间里被碰上了两次以上。这种时候摊出来的平均数会明显偏高,价里留的空间就要相应放宽一点,而放宽的这一部分在报价的时候要能说出出处,不能只说最近运气不好,说不清出处的放宽,谈的时候撑不住。
这一节的落点:该不该摊,看它会不会反复、看摊出来的一小点占多大比重;怎么摊,按段摊比按件摊准;摊完有什么用处,是让自己知道价里还剩多少空间。把这三样想清楚,单品的价就不再是一个凭感觉定的数,而是一个说得清每一段出处的数。
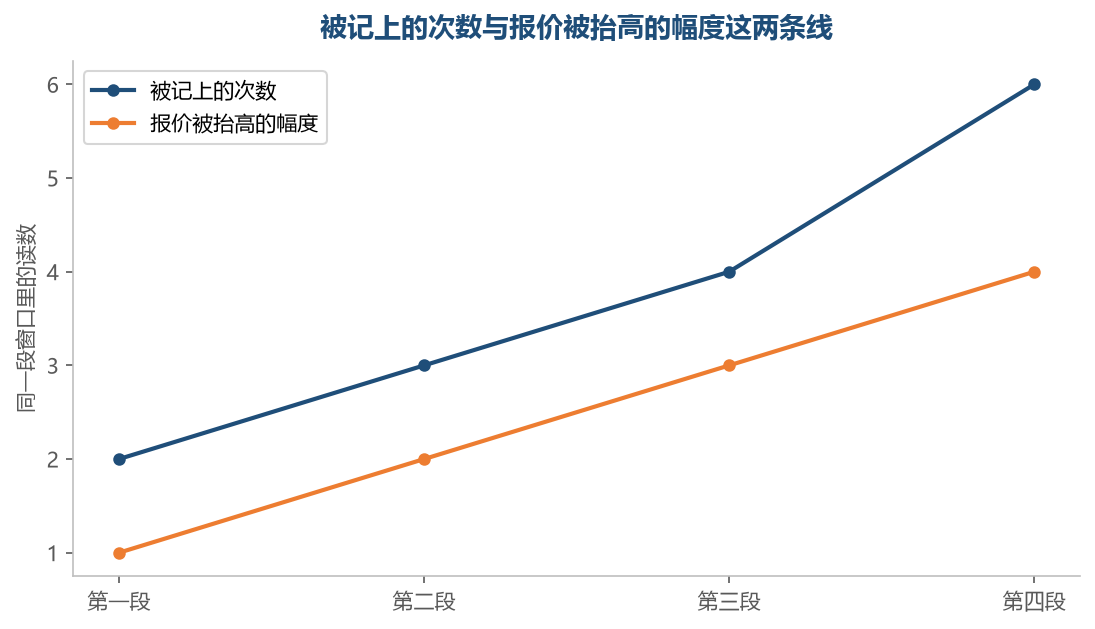
后面那条线走得比前面那条慢半拍,是因为代价要先在账上过一遍才落到价上
钱从哪一栏走算清楚,后面报价才不至于虚
报价虚不虚,多半不取决于同行让了多少,而取决于自己那本账里有没有算全。账上被划走的那一笔是能算的,押着的那笔款薄了一段、回款被拖长了一段,这两样也是能估的,三样合起来才是一个像样的底,缺一样,报出来的价就带着虚。
虚在哪一处最要紧,要看自己这个价里最不稳的是哪一段。走货快的,最不稳的是回款那一段;同时排开的事情多的,最不稳的是能用的那一段;被扣的次数密的,最不稳的是账上那一笔。先找出最不稳的那一段,才知道前后留多少空。
留空这件事要按段来留,不按件来留。按件留,每一件上多几个点,看着均匀,碰上连续被扣的那一段时间还是会紧;按段留,把一段时间里可能碰上的总数估出来,在价里放一小段,任何一件上都看不见,整段上却撑得住。
这个底怎么用在让利上,是另一件要提前想的事。谈活动、给渠道留余地、做临时的价,每一次让的都不是利润,而是这个底之上那一段空间里的一部分。底算得清,让到哪一步还剩多少,随手就能答出来;底算不清,让的时候只能看对手。
同一批货的价格和读数会按时间排着,把这些跟账单上那些扣款的时点摆在一起看,能看出哪一段时间里价被压过、压过之后读数有没有回来。这一对照的意义是让报出来的价有一个来处,而不是只跟着对手走。
有一个常见的做法是把这类支出当成一次性的事,扣了就在那一个月里吃掉,不动价。这样做的结果是那一个月的账看着难看,价却没变,到了下一个月照旧。连续几次之后,账上明明一直在往外走,价还停在原处,虚就是这么积出来的。
报价要稳,需要的是把这类支出变成价里的一个固定段,而不是每次碰上临时想办法。固定段的意思是,不管这个月碰上没碰上,价里都含着那么一小段,碰上的时候它就用掉了,没碰上的时候它就以空间的形式留在那里。
留下的这段空间还有第二层用处:可以用来换时机。有些时候明知让一点可以让一批货走得更快,走得更快能省下压货的天数,这时让的那一点其实是用那段空间换回来的时间。空间够,这种交换随时可以做;空间是借来的,做一次就要还很久。
跨店经营的时候,各家的价要各按各的账来定。一家的这类支出高,另一家的低,用一个统一的价去管两家,高的那家会一直紧,低的那家又会把价报得偏高。分开算底、分开留空,合起来看总账,两家的价才都站得住。
有一种情况下这个底算不出来,那就是自己的动作一直在变。主图换了、结构调了、投放改了,每一段读数都对应着不同的做法,这类支出摊到哪一段里都说不准。所以要把这个底算清,先得把动作稳住一段,让读数有一个可以归到同一套做法上的时期。
把这个底算出来之后,判断一件事该不该做会变得简单。同样多的单,接的时候按这个底去对,价在底之上就是能做,在底之下就要另找理由,而不是凭那一次的感觉去决定。这一层把很多次临时的犹豫提前解决掉了。